风险提示:本文仅用于金融知识与风险教育,不构成投资、开户或平台推荐。金融产品可能导致本金损失,监管状态、费用和交易规则可能变化。
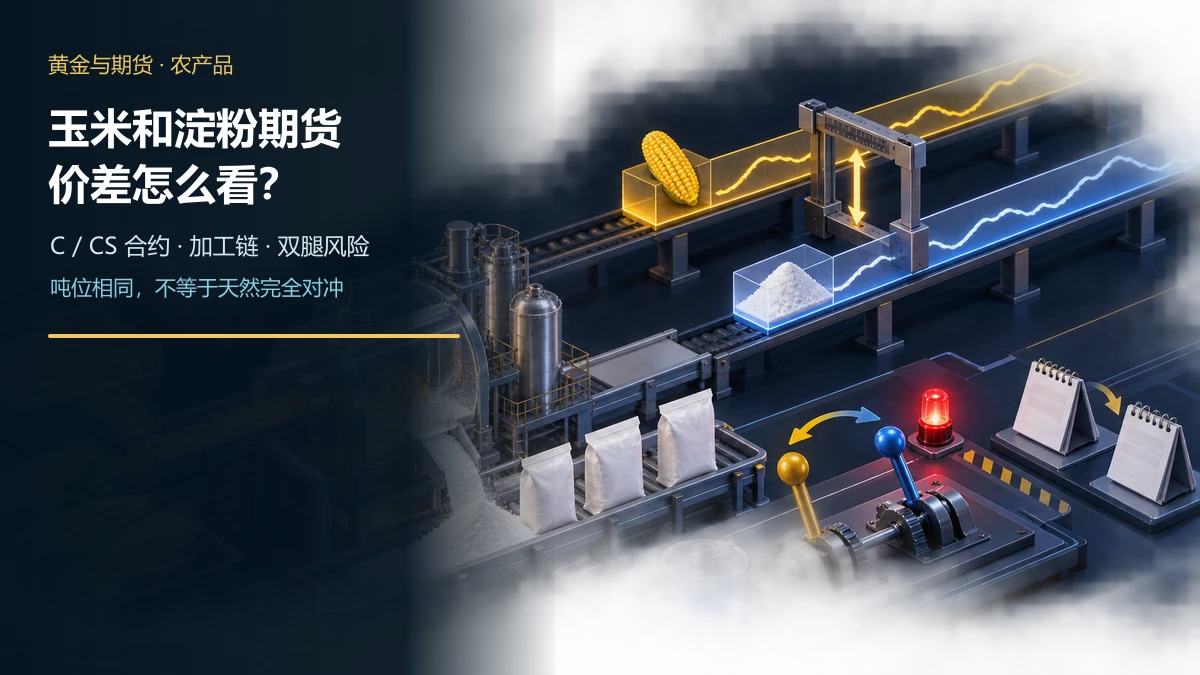
先说结论:玉米与玉米淀粉期货的价差,反映的不只是两张盘面报价之差,还混合了原料消耗、副产品价值、能源与人工、库存、区域运费、交割品标准和两个合约各自的资金成本。C 与 CS 同为10吨/手,只能说明手数换算直观,并不代表“一手对一手”天然对冲,更不代表价差一定回到某个固定数值。普通交易者若不能同时解释两条合约、加工链和双腿执行风险,不宜把跨品种价差当作低风险交易。
事实摘要
| 核验项 | 要点 |
|---|---|
| 交易场所 | 玉米(C)与玉米淀粉(CS)均在大连商品交易所上市 |
| 交易单位 | 两者均为10吨/手;最小变动价位均为1元/吨,一跳对应每手10元 |
| 价差口径 | 常用观察式为同月CS价格减同月C价格,但它不是企业真实加工利润 |
| 核心风险 | 产业关系变化、合约月份错配、双腿成交不同步、保证金调整、流动性和交割月规则 |
| 本文立场 | 解释核验框架,不提供实时入场点、方向或收益承诺 |
先把C与CS两张合约看明白
大商所合约资料显示,玉米期货交易代码为C,玉米淀粉期货交易代码为CS,报价单位为元/吨,交易单位均为10吨/手。相同吨位使“CS某月减C同月”的盘面价差便于观察:假设CS报价为2,900元/吨、C报价为2,500元/吨,表面价差为400元/吨;一组各一手头寸对应的价差名义变动,通常可用“价差变化×10吨”理解。
但这只是损益换算,不是风险相等。两份合约价格水平、波动率、成交深度、保证金率和到期流动性可能不同,期货公司还可在交易所标准之上收取客户保证金。参与前应先阅读商品期货开户、保证金与交易权限指南,并在大商所当日业务参数和期货公司结算单中核对实际数值。
为什么“CS减C”不等于加工利润
玉米是淀粉生产的重要原料,因此两者存在产业联系;大商所的玉米淀粉合约设计说明也把与玉米相同的10吨交易单位,列为便于产业客户和跨品种操作的考虑之一。不过,加工企业不是把一吨玉米等量变成一吨淀粉。生产还会形成蛋白粉、胚芽、纤维等副产品,并消耗能源、人工、包装、仓储和运输。副产品售价上升可能抵减主产品成本,煤电、物流或环保成本变化又可能抬高加工费用。
因此,企业利润表需要用实际投料率、产品与副产品收率、各项售价及费用重算;盘面CS−C只能作为粗略观察变量。把网上流传的“合理价差区间”当成恒定中枢,忽略产区、基准交割品、税费和时间差,是旧式采集稿最危险的问题之一。本文删除了原页中未经官方核验的固定区间、胜率、手续费和月度收益说法。
价差变化由哪些信息驱动
原料端与成品端可能不同步
新粮上市、进口与替代品、饲料需求、深加工开工和产区天气,首先影响玉米供需;食品、造纸、发酵等下游订单以及淀粉企业库存,则更直接影响成品端。若玉米因原料紧张上涨,而淀粉需求没有同步改善,价差可能收窄;若成品去库更快或加工供应收缩,CS也可能相对走强。方向只是情景,不是必然结果。
副产品与加工成本会移动关系
同样的玉米与淀粉报价,在副产品价格高低不同时,代表的加工利润可能完全不同。能源、运费、产能利用率和区域库存也会改变企业边际决策。可靠分析至少应给每个数据标注地区、统计口径和日期,不能把一地现货利润直接套到全国期货盘面。
月份结构也会制造“假价差”
比较C近月与CS远月,会把跨品种关系和跨期结构混在一起。即便选用相同交割月,两品种进入交割月前的持仓限制、仓单供给和流动性变化也可能不同。接近到期时应先核对最后交易日、个人客户持仓限制和期货公司的提前平仓要求,而不是只看历史图形。
价差方向与双腿损益怎样计算
假设观察变量为“CS价格−C价格”。如果交易者买入CS、卖出同月C,他承担的是价差扩大方向;若CS上涨幅度大于C,或CS跌幅小于C,组合可能获利。反过来,买C卖CS承担价差收窄方向。组合损益应分别计算两腿成交价、平仓价、手数、合约单位、手续费与滑点,再相加,不能只用软件展示的理论价差。
例如价差从400元/吨变为420元/吨,名义变化为20元/吨;各一手且均为10吨时,未计费用的组合变化为200元。若先成交的一腿滑点10元/吨、另一腿未及时成交,这个优势可能迅速消失。与白银期货合约和保证金计算相同,公式只能解释机制,实时保证金、手续费和成交结果必须以账户与交易所数据为准。
套利为何仍可能大幅亏损
- 价差不回归:产能、收率、交割标准或政策环境变化,可能令历史关系长期失效。
- 双腿风险:分别下单时,一腿成交、另一腿排队或涨跌停,会短暂变成裸露的单边仓位。
- 流动性错配:一腿盘口较薄,理论价差可见但无法按显示价格成交。
- 保证金与强平:组合优惠并非永久承诺;交易所或期货公司调整标准后,账户可能需要追加资金。参见期货套期保值、价格发现与杠杆风险。
- 移仓与到期:换月会产生新的价差和交易成本;不具备交割资格的客户还要遵守提前平仓安排。
- 模型风险:只看均值、相关系数或技术指标,不能证明未来仍维持同一产业关系。
参与前应完成的七项核验
- 确认C与CS的交易所、代码、月份和10吨/手单位,不把主连指数当成可交易合约。
- 下载大商所最新合约、业务细则、风险管理与结算规则,核对当日保证金和涨跌停安排。
- 使用相同月份计算CS−C,并把跨期因素单独列出。
- 以真实投料、收率、副产品价格和区域费用估算加工关系,不照搬网络固定区间。
- 逐腿记录盘口深度、手续费、滑点和最坏成交顺序。
- 预设最大组合亏损、追加保证金缓冲和一腿无法成交时的应急退出方案。
- 在交割月前核对持仓限制、移仓时间和个人客户规则;不以实物交割化解错误头寸。
还应理解商品期货的库存与展期风险,并用所有权、杠杆与资金保护框架判断这种策略是否适合自己的风险承受能力。
官方资料在哪里查
合约参数与制度应以大连商品交易所玉米淀粉期货合约设计说明、交易所现行合约和公告为准;组合持仓、限仓、强平等问题应继续核对证监会法规库收录的大商所交易管理规则及期货公司的风险通知。历史设计比例和最低标准不能替代2026年9月14日的实时业务参数。
常见问题
玉米与淀粉各一手就完全对冲吗?
不是。吨位相同不等于价格敏感度、波动率和流动性相同,产业关系也会改变。
价差到了历史极值就一定回归吗?
不一定。极值可能来自结构性变化,历史分位只能描述过去,不能保证反转。
套利组合不会被强平吗?
会。双腿仍按日结算,保证金不足、组合资格变化或一腿被处理,都可能触发风险处置。
核验日期:2026年9月14日。本文为一般性金融知识,不构成个性化投资建议或收益承诺;实时合约参数以大连商品交易所与开户期货公司的最新公告为准。