风险提示:本文仅用于金融知识与风险教育,不构成投资、开户或平台推荐。金融产品可能导致本金损失,监管状态、费用和交易规则可能变化。
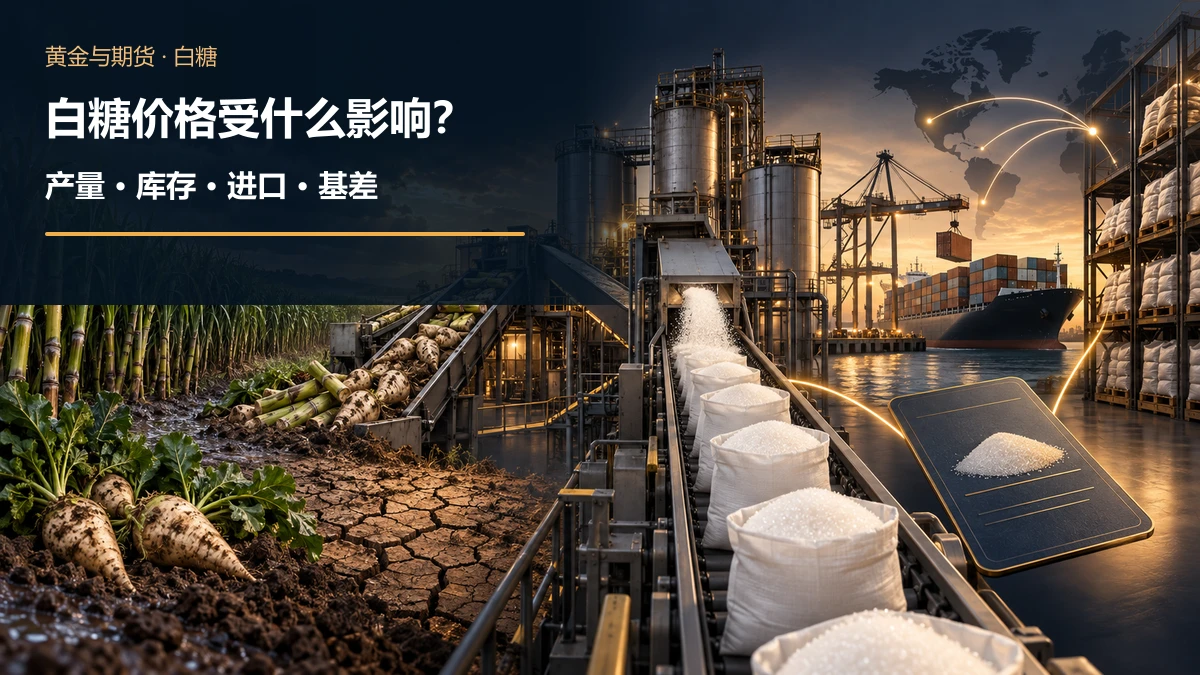
先说结论:白糖价格不是由天气单独决定的。甘蔗和甜菜的实际出糖量、压榨进度、期初及期末库存、进口成本与政策、食品工业需求、巴西糖厂在食糖和乙醇之间的生产选择,都会改变供需预期。交易郑州商品交易所白糖期货(代码SR)时,还必须区分现货报价与不同交割月份的期货价格,不能把国际原糖的美元报价直接换算成国内白糖期货的方向。
| 变量 | 应核验的数据 | 常见误判 |
|---|---|---|
| 产量 | 播种面积、单产、含糖率、压榨进度 | 下雨即减产 |
| 库存 | 期初库存、产量、进口、消费、期末库存 | 只看当期产量 |
| 贸易 | 配额、税费、汇率、船期和到岸成本 | 国际价等于国内价 |
| 期货 | SR合约月份、基差、仓单与保证金 | 现货涨价则所有月份同步上涨 |
资料核验时间:2026年9月19日。美国农业部(USDA)的《Sugar: World Markets and Trade》分别统计全球食糖产量、消费、贸易与库存,其数据口径和预测会更新;本文只解释如何使用,不把某一期预测当作全年定论。国内交易规则应以郑州商品交易所的白糖期货合约和最新公告为准。
先建立供需平衡,而不是从单条天气新闻猜价格
一个榨季的可用供应可粗略写为“期初库存+当期食糖产量+净进口”,与食品工业、家庭及其他用途的消费相比较,再形成期末库存。库存消费比比孤立的产量数字更能说明缓冲空间:即使当季减产,期初库存高或进口增加,也可能减轻价格压力;即使增产,消费和出口更强也可能令库存趋紧。比较不同报告时应统一榨季、计量单位和原糖值/精糖值口径。
甘蔗与甜菜都能制糖,不同产区的收获和压榨时间不同。干旱、霜冻或过量降雨可能影响单产、收割作业或含糖率,但天气对价格的最终影响取决于受灾面积、作物生长阶段、库存及替代产区。不能套用“产量每跌10%,糖价必涨某个百分比”的固定弹性。USDA的食糖供需展望会随着新数据调整产量、进口和期末库存预估,正说明预测不是既成事实。
巴西、印度与中国:同一条消息为何传导不同?
巴西是国际食糖市场的重要供应方。甘蔗可以在糖和乙醇之间分配,能源价格、燃料政策、生产成本与汇率可能改变糖厂的相对收益;但配比也受设备与合同约束,不会因油价一次波动立刻完全转向。USDA的食糖专题资料特别讨论巴西生产成本及巴西雷亚尔兑美元汇率与国际原糖价格的长期关系。关注巴西数据时,应把压榨量、含糖率、制糖比例和出口装船分开核对。
印度等产区的产量预估、国内库存、乙醇政策和出口安排也会影响国际可贸易供应。但“宣布限制出口”不等于所有已签合同都被取消,适用时间、配额与实际执行应查主管机构正式文件;缺少可核验公告时,不应把市场传闻写成已生效政策。中国市场还受国内产区供应、进口制度和人民币汇率影响,国际原糖即使上涨,国内现货和郑商所SR合约的涨幅、节奏也可能不同。可结合本站汇率制度说明理解汇率在进口成本中的作用。
需求、替代品与季节性如何核验?
饮料、糖果、烘焙等食品工业是食糖需求的重要组成部分。分析消费时,要区分终端销量、企业采购、渠道补库存与节日备货;企业提前采购会使某个月的提货量高于最终消费,但后续可能回落。高价格也可能促使部分配方使用其他甜味原料,但替代程度取决于口味、工艺、监管与合同,不能把某个价格当成全行业统一的“天花板”。
榨季和消费季节的错位可能形成阶段性库存变化,却不能作为独立的交易信号。同样的节令里,期初库存、进口到港和企业持货意愿可能完全不同。观察月度资料时,最好连续比较产量、销量、库存和进口,而不是截取单月同比做结论;USDA全球报告和各国官方统计也要注明发布日期及修订情况。
国际原糖、国内白糖现货与SR期货不是同一个价格
国际原糖报价通常涉及美元计价及不同品质,而中国国内白糖涉及人民币、加工、物流、税费和交割质量标准。进口理论成本可以作为价格传导的一条参照,不能直接当作无风险套利线:配额、关税、船期、汇率、港口费用与品质转换都可能改变实际成本。以现货报价和某交割月期货价格之差计算的基差,还反映仓储、资金、交割区域与时间价值。
郑商所合约文本列明白糖交易代码为SR,交易单位为每手10吨,报价单位为人民币元/吨,交割月份为1、3、5、7、9、11月,采用实物交割。合约文本中的基础条款不应替代当期交易所对保证金、涨跌停板和交割细节的临时调整。自然人客户还应按期货公司与交易所最新规则处理交割月前的持仓限制,不要把某张远月合约当成长期持有现货。有关保证金和账户权限,参见本站商品期货开户条件及期货的用途与杠杆风险。
读懂行情时的五步检查
- 确定讨论对象:国际原糖、国内现货,还是SR的具体年月合约;记录币种、单位和品质。
- 列出同一榨季的期初库存、产量、进口、消费与期末库存,注明数据发布方与预测修订日期。
- 把天气预报、收割面积、含糖率和实际压榨量区分开;待产量报告确认后再修正判断。
- 核对进口政策原文、汇率、运费和到岸时间,不根据未经确认的出口传闻下结论。
- 若使用期货,计算每手名义金额、保证金追加压力、基差与移仓成本,预设不利情景。
这套方法适合需要理解食糖供需与套期保值逻辑的读者;不适合把单条天气消息、政策传闻或历史季节规律当作确定性买卖信号的交易者。商品期货的价格波动和杠杆会放大亏损,即使基本面方向判断正确,也可能因保证金不足而提前平仓。跨品种价差与合约月份风险可参考本站的玉米与淀粉期货价差示例;期权并非简单的“低成本替代”,其合约识别见期权代码说明。
常见问题
干旱会让白糖期货一定上涨吗?
不会。要看受影响区域、作物阶段、实际减产、库存和进口补充,也要看市场是否已提前反映天气风险。
国际糖价上涨,郑商所SR合约会同步上涨吗?
不一定。品质、币种、进口税费、船期、国内库存以及具体交割月份均不同。
为什么产量增加,白糖价格仍可能上升?
消费或出口增加、期初库存偏低、物流受阻或其他产区减产,都可能令可用供应仍然偏紧。
看糖价先看哪张数据表?
先确认同一榨季的供需平衡表和修订日期,再核对压榨与库存、贸易政策和具体合约;不要只看单月产量。
更新时间:2026年9月19日。本文仅用于商品市场知识与风险教育,不构成交易建议。