风险提示:本文仅用于金融知识与风险教育,不构成投资、开户或平台推荐。金融产品可能导致本金损失,监管状态、费用和交易规则可能变化。
本文目录
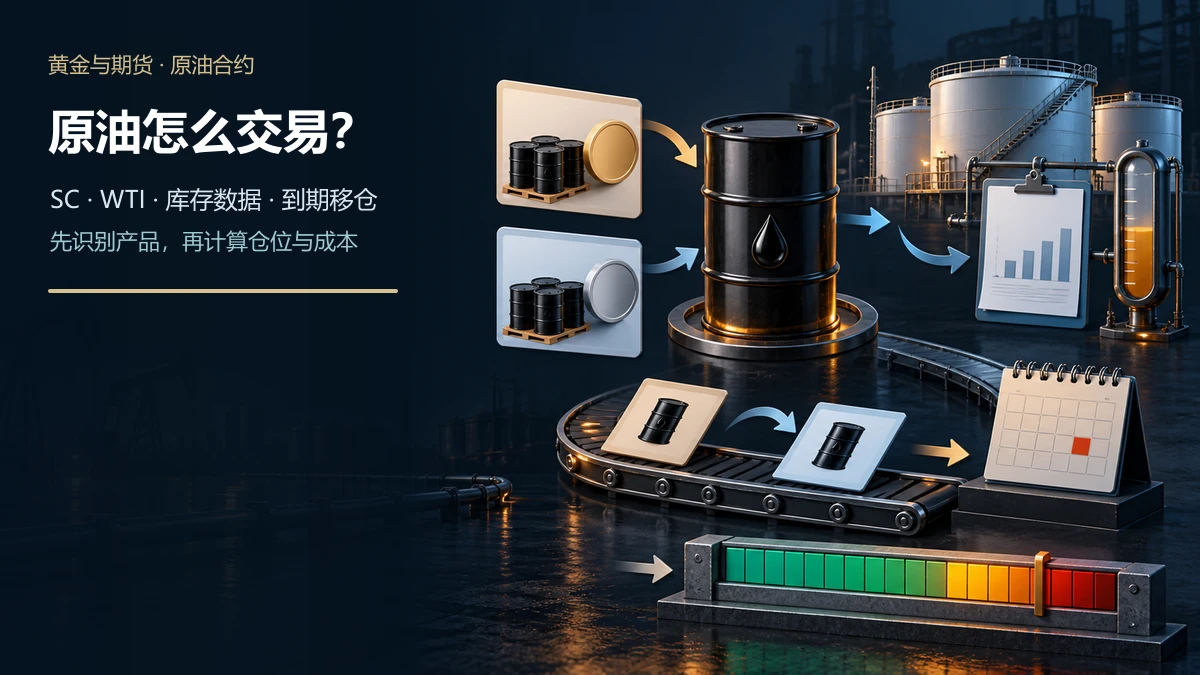
先说结论:原油交易没有一套能稳定获利的“技巧”。先确定交易的是上海国际能源交易中心SC原油期货、CME的WTI期货,还是交易商提供的原油CFD,再核对合约单位、保证金、到期与展期、交易时间和数据风险,才谈得上制定计划。不同产品虽然都参考原油价格,但法律关系、报价币种、交割责任和成本并不相同。
| 核验项 | SC原油期货 | WTI期货 | 原油CFD |
|---|---|---|---|
| 交易场所 | 上海国际能源交易中心 | CME旗下NYMEX | 与签约交易商场外交易 |
| 常见报价 | 人民币/桶 | 美元/桶 | 依交易商合约规格 |
| 合约单位 | 标准合约1000桶/手 | 标准CL合约1000桶 | 不统一,必须查产品说明 |
| 到期处理 | 实物交割,个人需关注持仓限制 | 实物交割,需关注最后交易日 | 可能现金结算或自动展期 |
| 主要额外风险 | 保证金调整、涨跌停和交割月 | 美元波动、时差和交割安排 | 交易对手、报价、融资与实体权限 |
第一步:先确认自己交易的究竟是什么
“原油”可能指现货商品、交易所期货、期权、基金、银行类产品或场外差价合约。价格名称相近,不代表可以买卖同一资产。国内SC原油期货是标准化交易所合约;CME的WTI轻质低硫原油期货代码为CL;CFD通常由交易商依据参考市场形成双边报价,客户并不取得一千桶原油的所有权。
开户前应保存产品全名、代码、法律文件、合约规模、报价币种、最小变动价位、保证金率、最后交易日、结算与展期方式。若页面只写“美原油”“国际原油”却找不到合同主体和产品说明,不宜先入金再询问。跨境平台还要核对实际签约实体、业务权限和收款主体。
SC原油期货一手对应多少价格波动?
上海国际能源交易中心公开的SC标准合约显示,交易单位为1000桶/手,报价单位为人民币元/桶,最小变动价位为0.1元/桶。按标准合约机械计算,价格最小跳动一次对一手合约名义盈亏的影响为0.1×1000=100元,尚未计手续费、税费、滑点和保证金变化。
官方合约文本列出的最低交易保证金为合约价值的5%,但“最低”不是客户任何时候实际适用的固定比例。能源中心风险控制细则允许依据市场风险调整参数,期货公司也会在交易所标准上设置自身要求。保证金只是一部分履约资金,不是最大亏损。商品期货开户与适当性核验可查看本站商品期货开户最低条件指南。
WTI期货与国内SC合约不能直接互换
CME公开产品资料显示,标准WTI原油期货CL的合约规模同样为1000桶,但以美元和美分/桶报价,并与美国实物交割体系相连。SC合约的基准品质、人民币报价、指定交割仓库和交易时段不同,因此两个价格的差异不只是“汇率换算”。油种品质、地点、运费、供需和期限结构都会产生影响。
境内投资者若通过境外渠道交易,应额外核对开户资格、资金跨境合规、交易所或交易商身份、适用法律、税务和争议解决条款。看到“跟踪WTI”也不能自动认定买到的是CME交易所合约;订单确认中应能识别交易场所、合约月份和清算路径。
为什么到期和展期是原油交易的核心风险?
期货合约有月份和最后交易日。CME关于合约到期与移仓的教育材料说明,移仓是平掉临近到期合约,同时建立更远月份合约。两个合约价格可能不同:远月高于近月时常称正向市场,远月低于近月时常称反向市场。移仓结果可能形成成本或收益,不能把连续合约走势图当作实际可无成本持有的现货价格。
SC是实物交割合约。能源中心现行风险控制规则对临近最后交易日的持仓和可交割数量有明确要求,个人客户应依期货公司通知及时处理,不要把“系统会自动平仓”当成无条件保障。原油CFD虽通常不要求接收实物,也可能在合约切换时调整价格或收取展期费用,必须阅读交易商的展期表和计算示例。
EIA库存数据怎样影响风险计划?
美国能源信息署每周石油状况报告是原油市场常见的高关注数据。EIA公布的常规安排为美国东部时间周三10:30发布摘要及主要表格,遇美国联邦假日可能顺延。北京时间会随美国夏令时变化,交易者应以EIA当周发布日历为准,不能全年套用固定北京时间。
库存变化并不是价格方向的单一答案。原油产量、进口、出口、炼厂投入、成品油库存和四周平均数据都可能影响解读,市场也可能提前形成预期。数据公布附近应预设最大仓位、可接受滑点和不交易条件,避免在首个跳动后追价。全球交易时段与夏令时换算可参考本站外汇与全球交易时间换算指南。
原油仓位怎样从“可承受亏损”反推?
先定义单次最多可以承受的账户损失,再估算入场价到风险退出价的距离,并加入滑点、手续费和跳空缓冲。概念公式为:计划手数=可承受损失÷每手在止损距离内的预计损失。计算结果若小于产品允许的最小手数,合理选择可能是不交易,而不是提高杠杆或缩短到缺乏市场依据的止损。
例如SC一手为1000桶,假设风险退出距离为5元/桶,仅价格距离对应的名义风险约为5000元,再加手续费与滑点。示例只解释计算机制,并非建议仓位。保证金充足也不等于风险合理,相关计算逻辑可对照本站保证金、手数与完整成本计算。
原油交易成本不能只看手续费
交易所期货成本可能包括开平仓手续费、日内与非日内费率差异、交易所和期货公司的保证金要求、滑点及移仓价差。CFD还可能包含买卖价差、每手佣金、隔夜融资、合约展期调整、账户货币转换和出入金费用。同一名称的产品在不同签约实体下,费用表也可能不同。
评估时至少保存一次完整的开仓、持有和离场流水,核算“最终到账结果”而不是宣传点差。本站点差、佣金与完整交易成本指南列出了统一核算框架。
一套可执行的原油交易前核验清单
- 辨认产品和主体:确认SC、CL或CFD,记录交易场所与合同公司。
- 下载当日参数:核对合约月份、单位、最小跳动、保证金和最后交易日。
- 建立事件日历:关注EIA发布、节假日、合约到期和交易所临时公告。
- 压力测试仓位:计算正常止损、跳空和保证金提高后的账户净值。
- 写明退出规则:设定价格失效条件、最晚持仓日期和展期处理。
- 复盘真实成交:保存请求价、成交价、手续费、融资和资金流水。
哪些做法应直接避免?
不要把库存下降简单等同于必涨,不要用连续合约图忽略移仓,不要因保证金比例较低就把账户资金全部用于开仓,也不要相信“老师带单、稳赚数据行情”。对宣称交易CME期货却无法提供交易所订单或清算信息的渠道,应进一步核验。白银等其他期货产品的合约核验方法可参考本站白银期货合规开户与合约规则。
常见问题
原油一手需要多少钱?
没有跨产品统一答案。所需资金取决于合约价格、合约单位、交易所和期货公司当日保证金率;CFD还取决于交易商规格与客户分类,应以当日正式参数计算。
原油可以长期一直持有吗?
期货合约有到期日,长期暴露通常需要移仓;CFD也可能有展期调整和持续融资成本。应计算期限结构与持有成本,而不是只看现货方向。
EIA库存公布后应该立刻交易吗?
不必。数据时点可能出现点差扩大、滑点和快速反转。没有预设仓位、失效条件和最大成交偏差时,等待波动稳定也是风险控制选择。
- 上海国际能源交易中心原油期货标准合约:交易单位、报价、最小变动、交割及最低保证金。
- 上海国际能源交易中心风险控制管理细则:参数调整、交割月持仓和风险控制。
- CME WTI原油期货产品与合约资料:CL合约属性和实物交割。
- CME合约到期与移仓说明:到期日和移仓概念。
- 美国EIA每周石油状况报告发布日程:常规时间及假日顺延。
更新时间:2026年9月11日。本文用于说明产品识别、合约计算和风险核验方法,不构成个性化投资建议。交易参数和数据时间可能调整,操作前请复核交易所、监管机构、期货公司或签约实体的最新文件。