风险提示:本文仅用于金融知识与风险教育,不构成投资、开户或平台推荐。金融产品可能导致本金损失,监管状态、费用和交易规则可能变化。
本文目录
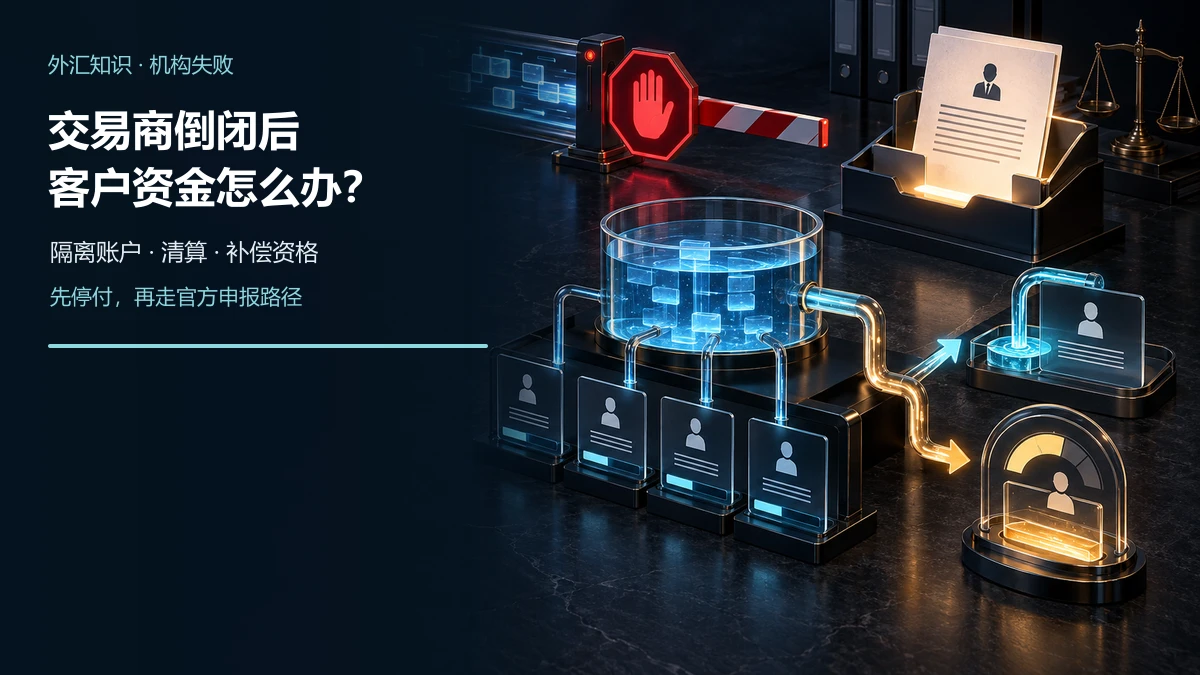
直接结论:外汇或CFD交易商停止营业、进入管理或清算后,“客户资金隔离”并不等于余额会立即、自动、全额到账。处理结果取决于你实际签约的法律实体、资金是否属于适用的客户资金规则、账目能否对上、资金池是否短缺,以及补偿计划是否覆盖该客户和该项受监管活动。第一步不是继续入金或相信收费追款,而是停止付款,保存账户证据,并只通过监管机构、法院或获任清算人的官方渠道申报。
交易商倒闭后的处理路径摘要
| 问题 | 应核对的证据 | 不能直接假设 |
|---|---|---|
| 谁倒闭 | 客户协议中的完整法律实体 | 同品牌全部公司同时进入程序 |
| 钱在哪里 | 客户资金账户、对账记录、收款主体 | 隔离账户等于零短缺 |
| 由谁处理 | 法院文件、监管公告、清算人通知 | 客服群或代理仍有处置权 |
| 能否补偿 | 实体授权、受监管活动、资格和限额 | 只要有FCA牌照就必赔 |
| 何时返还 | 资产核对、债权截止日、分配方案 | 存在固定到账天数 |
先确认倒闭的是品牌,还是你的签约实体
外汇品牌常由多个国家或地区的公司共同使用。一家公司进入破产程序,不代表集团其他实体当然承担债务;反过来,集团另有正常持牌公司,也不会自动接管你的余额。应从开户确认函、客户协议、月结单、入金记录和监管登记中提取完整公司名称、注册号和牌照号。
如果合同主体与收款人不一致,应把付款指令、银行回单和客服说明一起交给清算人核对。本站平台实体与牌照查询指南提供了品牌—实体—监管号—域名的留证方法;不要只发送品牌Logo或交易软件截图。
客户资金隔离到底能解决什么
英国FCA的Client Money and Assets说明要求,在相关业务中持有或控制客户资金、托管资产的机构遵守CASS规则,目的包括在公司失败退出市场时保护客户资产。隔离的核心,是把符合定义的客户资金与公司自有资金分开记录和保管,降低其被当作普通公司资产使用的风险。
但隔离不是政府担保。账目错误、挪用、银行或第三方失败、未按规则存放、汇率变化以及程序费用,都可能影响最终返还金额和速度。FCA的客户资产处置资料包要求保留对账、托管人和账户记录,正是为了让破产执业人员更快识别和返还客户资产。
为什么不能承诺“隔离资金全额秒退”
机构失败后,获任管理人或清算人需要确认哪些款项属于客户资金、每位客户的权益、银行账户余额和是否存在短缺。账面显示的交易账户余额还可能包含未平仓头寸、待结算交易、费用、争议成交或不同币种,需要依据合同和正式估值日期处理。
英国FCA关于失败机构返还客户资产的说明指出,破产执业人员应依照CASS及失败后的返还规则处理。客户不应自行推断分配比例和日期,应阅读每次正式通知、债权表、截止日和问答更新。
FSCS投资补偿与银行存款保护不是一回事
英国金融服务补偿计划的投资保护说明显示,对于2019年4月1日后失败的机构,符合条件的投资索赔上限为每名合资格人士、每家机构8.5万英镑。是否覆盖还要求服务提供方获FCA或PRA授权,并且相关服务和产品属于受监管活动;投资表现不佳不在补偿范围内。
不要把这一投资业务上限与银行存款的12万英镑限额混用。FSCS的存款保护页面明确,12万英镑是银行、建房互助社和信用合作社的存款限额,不代表外汇或CFD交易账户自动适用。最终资格以FSCS对失败机构、客户身份、法律责任和受监管活动的审查为准。
交易亏损、客户资金短缺和赔偿请求要分开
如果头寸因市场波动正常亏损,即使交易商随后倒闭,也不会因此变成可补偿损失。客户资金短缺是公司应持有的客户款项与实际可识别资产之间出现差额;不当建议、虚假陈述或执行争议则可能形成另一类请求。三者的证据和法律依据不同。
FCA的机构失败索赔步骤建议先确认机构是否获授权、是否仍在营业,再联系机构或破产执业人员;若机构无法偿付,才核验FSCS是否可能受理。FSCS免费受理,用户无须先付费给索赔管理公司。
发现平台停摆后的八步行动
- 停止新增付款:不要为“恢复账户”支付保证金、税费、认证费或解冻费。
- 保存原始材料:导出客户协议、账户历史、持仓、余额、出入金和邮件,不只截一张余额图。
- 识别实体:记录合同公司、注册号、牌照号、官网域名和收款户名。
- 查官方状态:查看监管登记、监管公告、法院或公司登记,不信转发截图。
- 找获任人员:从法院或监管公告进入清算人官网,核对域名、电话和案件编号。
- 按时申报:填写正式债权或客户资金表,保留提交回执和附件清单。
- 分别申诉:把余额返还、成交争议和涉嫌欺诈分成不同事实陈述。
- 防二次诈骗:对声称掌握名单、收取预付费追回资金的人保持警惕。
证据包应该包括哪些文件
建议建立只读副本:开户确认和适当性结果、各版客户协议及生效日期、账户编号、完整交易流水、未平仓快照、出入金银行回单、数字资产交易哈希、收款人资料、提现申请及拒绝理由、投诉编号和官方回复。可参考平台无法登录时的证据清单与出金前收费风险核验。
保存文件原始格式和元数据,另做离线备份;向官方渠道提交时记录日期、案件号和版本。不要公开客户证件、银行卡、地址或其他人的隐私,也不要修改原始聊天记录。
适用范围与地域边界
上述CASS与FSCS路径针对符合英国规则的实体和业务,用来解释“隔离—清算—补偿”的逻辑,不应机械套用到塞舌尔、毛里求斯、南非或其他司法辖区。境外实体可能采用不同客户资金、债权排序、投诉和补偿制度。中国境内居民还需考虑境外外汇按金业务的合规提示和跨境取证、执行成本。
常见问题
账户显示有余额,清算人就必须按这个数字返还吗?
不一定。清算人会依据账目、交易状态、合同、估值时点和可识别资产核定权益。
客户资金隔离是否保证没有损失?
不保证。隔离降低混同风险,但不能排除短缺、记录错误、第三方失败和处置程序影响。
FSCS一定赔8.5万英镑吗?
不是。8.5万英镑是符合条件投资请求的上限,不是自动赔付金额;实体、客户和活动均要满足资格。
可以找收费团队加快追回吗?
官方申报和FSCS服务不要求先向第三方支付追款费。应先用监管、法院、清算人和FSCS公开入口核验。
核验日期:2026年9月15日。本文用于一般风险教育,不构成个案法律意见;具体申报、债权和补偿资格以相关司法辖区官方文件为准。