风险提示:本文仅用于金融知识与风险教育,不构成投资、开户或平台推荐。金融产品可能导致本金损失,监管状态、费用和交易规则可能变化。
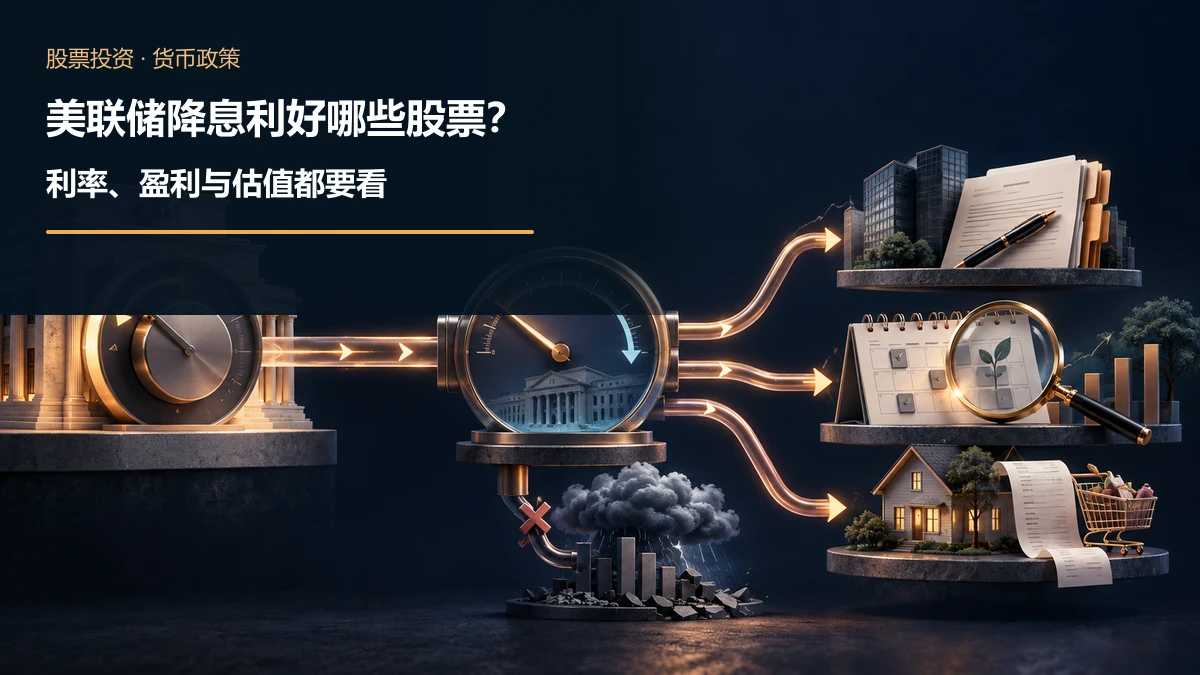
先说结论:美联储降息并不存在一份必然上涨的股票名单。政策利率下调可能经由市场利率、融资成本、股权估值、消费与汇率传导,对负债较重、现金流较远或利率敏感的企业形成支持;但若降息是为了应对增长放缓,盈利下修和信用风险也可能抵消估值上的好处。判断一家公司是否真正受益,应先看其债务重定价时间、需求来源、利润质量和当前估值,而非仅看所属板块。
| 问题 | 核验重点 | 不能直接推断 |
|---|---|---|
| 政策利率下降 | 短端利率、贷款合同、市场预期 | 所有企业融资成本同步下降 |
| 估值可能受益 | 长期收益率、盈利预期、风险溢价 | 成长股必涨 |
| 经营可能改善 | 订单、住房需求、债务到期结构 | 销量和利润立刻改善 |
| 降息原因 | 通胀、就业、金融条件 | 降息一定代表经济向好 |
本文讨论一般传导机制,不推荐任何个股,也不预测特定会议或行情。资料核验时间:2026年9月19日。美国联邦储备委员会的货币政策传导说明指出,利率变化会影响股票相对吸引力、家庭与企业借贷、住房需求及汇率;这些通道需要时间,而且实际结果取决于其他经济条件。
为什么“降息利好股票”只能是条件判断?
美联储主要调整联邦基金利率目标区间,并通过金融条件影响其他利率。企业发债收益率、房贷利率和股票估值并非由政策利率机械决定,还受通胀预期、信用利差、期限溢价与对未来利润的判断影响。市场若已提前定价,正式宣布降息时,股票可能不再因同一消息上涨;若实际政策低于预期,也可能出现反向波动。
股票价值可以粗略理解为未来现金流的折现值:贴现率下降,在其他条件不变时可抬高现值。但“其他条件不变”非常关键。若订单减少、利润率下滑或违约风险上升,未来现金流本身会缩小,甚至压过贴现率带来的正面影响。美联储明确以就业和物价稳定为目标,并不会以保证股价上涨为目标。参见其货币政策原则。
哪些类型的公司更值得做利率敏感性核验?
债务规模较大、近期需要再融资的企业
对有大量浮动利率债务或近期到期债务的企业,利率下行可能降低新借款或再融资成本。但若债务是多年期固定利率,短期利息费用不会因为一次降息马上减少。应阅读年报中的有息负债、固定与浮动比例、到期梯队、利率对冲以及信用评级;同时确认信用利差有没有扩大。市场无风险利率降低但企业自身信用风险上升时,实际融资利率未必下降。
现金流更多集中在远期的成长型企业
远期现金流占比较高的公司在估值模型里往往更敏感于折现率,因此市场常把部分成长股视为“长久期资产”。这只是估值敏感性,不是买入信号。研发投入、竞争、收入兑现和融资稀释会改变现金流预期;若估值原本建立在极高增长上,较低利率也无法自动弥补业绩落空。核验时可比较经营现金流、资本开支、利润率与一致预期变化,而不是仅凭行业标签。
住房、耐用品与相关供应链
美联储的传导说明指出,较低的房贷和消费贷款利率可能增加住房与耐用品支出,进而影响相关企业订单。但房贷利率通常参考更长期的市场收益率,未必随一次降息等幅下降。住房供给、居民收入、贷款审批和库存也决定需求是否落地。对于房地产信托、建筑材料、汽车或家电企业,应分别看出租率、债务期限、订单与库存,不宜混成一个“利好板块”。
银行与保险:可能是双向影响
降息可能改善部分借款人的偿债能力,却也可能压缩银行新发放贷款的收益率;存款成本下降速度、资产负债期限错配和贷款损失准备同样重要。保险公司的投资收益与负债估值也会受利率变化影响,方向不总一致。因此不能简单说金融股必然受益或必然受损。阅读财报时,应关注净利息收益率、存款结构、逾期率及利率敏感性披露。
哪些常见“受益名单”经不起核验?
“降息必推高金价,所以黄金股必涨”忽略了实际利率、美元、开采成本、产量与对冲合同;矿业股也不是黄金本身。“美元必贬,所以出口企业必受益”忽略了其他央行政策、汇率套保、进口原料成本与定价货币。“成交额必增,所以券商利润翻倍”忽略了佣金率、市场波动、自营风险及投行业务周期。旧稿中把个股和某一年涨幅直接连接到一次政策变化,这种单因素归因不足以作为投资依据,已从本文删除。
美国证券交易委员会的投资者风险教育提醒,企业表现不佳或市场偏好变化都可能使股票下跌、投资者亏损。即便利率环境变得宽松,也无法消除单家公司经营风险。若通过杠杆账户交易,还要叠加融资成本、追缴保证金与强制平仓风险,可结合本站的杠杆风险说明核对。
区分三种降息情景,比背板块名单更有用
通胀回落且经济仍有韧性:融资环境改善与盈利稳定可能同向,但估值是否已提前反映仍需核查。增长显著放缓:降息可能降低部分成本,企业营收和信用质量却同时承压。市场流动性或金融机构压力:政策可以缓解融资紧张,但短期风险溢价可能上升,股票未必立即受益。上述情景仅是分析框架,不能把宏观标签当作个股预测。
还应区分美国上市公司与中国A股、港股或以人民币计价的基金。跨市场资产同时受本地政策、上市地估值、美元汇率和交易时段影响。美元资产换回人民币时的结果不等同于美元股价变动;可参阅本站的固定与浮动汇率机制及汇率换算方法。利用海外差价合约追逐降息主题还涉及合约费用和杠杆,不等同于持有股票,交易前应核对本站的开户与成本核验清单。
一个可复核的公司检查顺序
- 先写清具体市场、证券和持有工具:股票、基金、期权或差价合约的权利和风险不同。
- 阅读公司最新年报及公告,列出浮动利率债务、未来两年到期债务和现金余额;不掌握数据时不要假设利息马上下降。
- 比较短端政策利率与公司实际参考的长期收益率、信用利差和贷款合同重定价日。
- 核对订单、销量、营业利润和经营现金流是否改善,避免只看估值倍数扩张。
- 评估汇率、税费、交易成本与杠杆,并给出“降息但盈利下修”的反向情景。
这种检查适合希望理解政策变化如何影响企业、并能自行阅读财报的读者;不适合把“降息”当作短线确定性信号、忽略汇率和杠杆风险的交易者。对具体证券仍须依据自身风险承受能力独立判断。有关风险与回报的基础区分,也可阅读本站的长期投资方法。
常见问题
美联储一降息,科技股就会涨吗?
不会。远期现金流估值可能受较低贴现率支持,但盈利、竞争、融资和此前市场定价都可能改变股价方向。
房贷利率一定同步下降吗?
不一定。房贷通常还受长期债券收益率、信用风险和贷款机构定价影响,时间与幅度可能不同。
降息对银行股是利好还是利空?
取决于资产与负债重定价速度、存款成本、净息差和坏账变化,不能仅凭政策方向判断。
为什么宣布降息后股市仍可能下跌?
消息可能已被提前计入价格,也可能同时传递经济疲弱、盈利下修或信用风险上升的信息。
更新时间:2026年9月19日。本文为一般金融知识与资料核验,不构成个性化投资建议。